Долги обрушили акции российских компаний: кто оказался в выигрыше
За девять месяцев 2026 года акции компаний с высокой долговой нагрузкой упали в среднем на 31,5%. Аналитики «Юнисервис Капитал» объяснили, почему при дорогих кредитах инвесторы выбирают финансово устойчивый бизнес
Жесткая денежно-кредитная политика Банка России стала стресс-тестом для фондового рынка. Акции компаний с NetDebt/EBITDA > 3,0x за 9 месяцев 2026 года упали в среднем на 31,5% — вдвое сильнее, чем у эмитентов с умеренным долгом. При двузначной ключевой ставке стоимость обслуживания долга стала главным фактором рыночной оценки. Финансовый рычаг, который раньше разгонял ROE (Return on Equity), сегодня для закредитованных компаний разрушает акционерную стоимость. О влиянии долговой нагрузки на капитализацию — в исследовании аналитиков «Юнисервис Капитал».
Чистый долг (Net Debt) / EBITDA — это коэффициент долговой нагрузки компании, который показывает, за сколько лет она сможет полностью погасить свой чистый долг, если направит на это всю операционную прибыль до вычета процентов, налогов и амортизации (EBITDA). Этот показатель используется для оценки финансовой устойчивости компании и ее способности обслуживать долговые обязательства.
Где проходит порог токсичности
Анализ динамики котировок нефинансовых эмитентов Московской биржи за 9 месяцев 2026 года позволяет определить водораздел, за которым рынок перестает прощать компаниям дорогой заемный капитал.
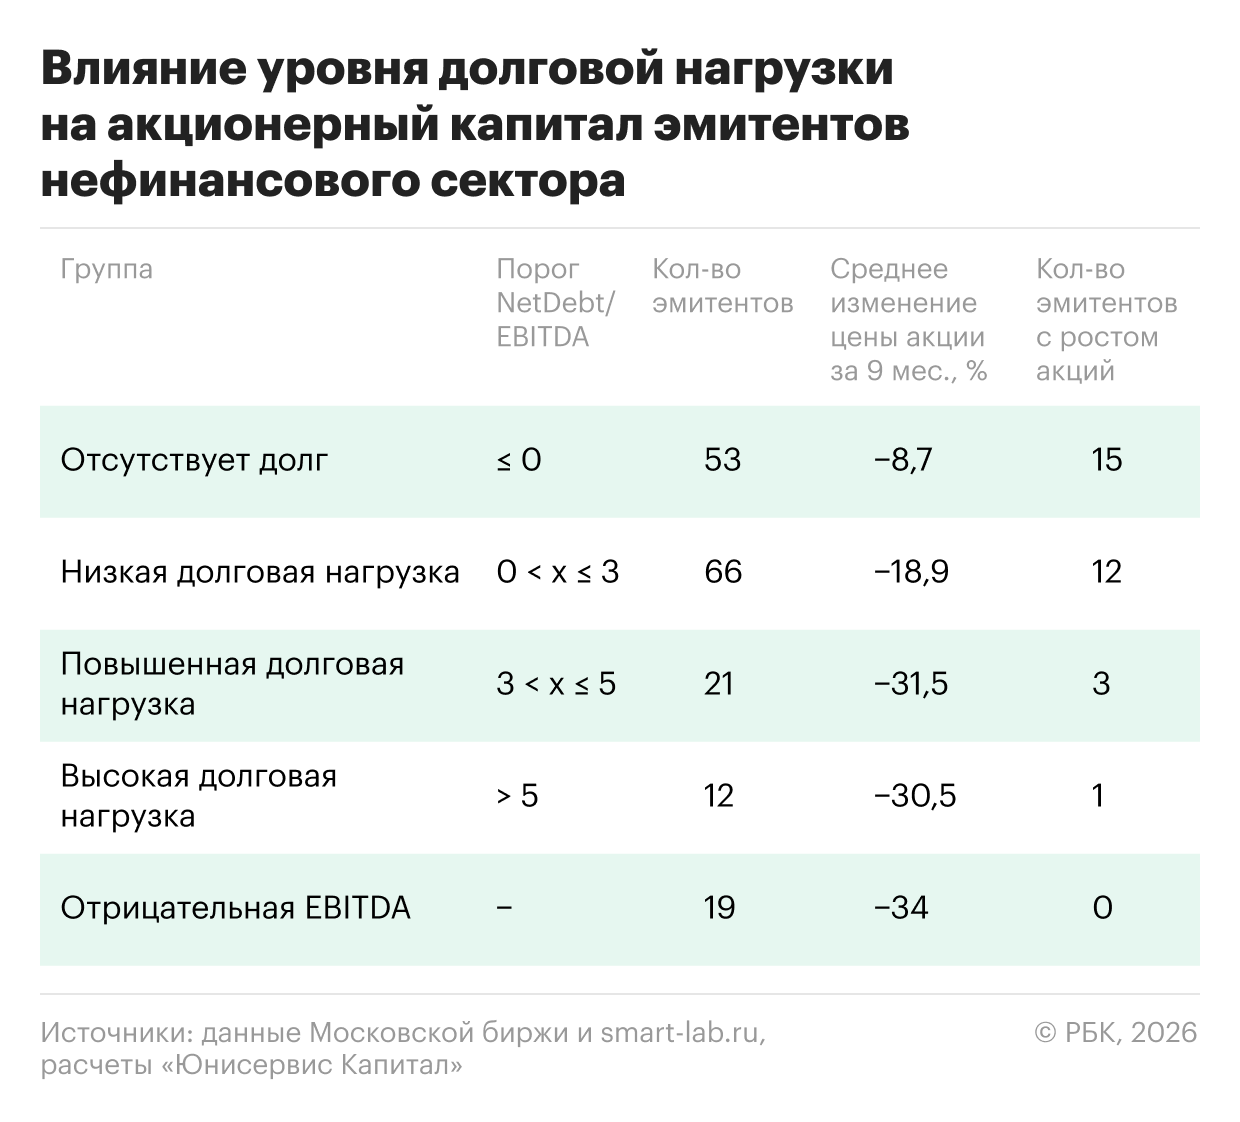
Влияние уровня долговой нагрузки на акционерный капитал эмитентов нефинансового сектора
Около трети компаний вообще не имеют чистого долга, но макроэкономическая турбулентность затронула и их: акции просели в среднем на 8,7%. Высокий долг — не единственный, но критически значимый фактор риска. Главный вывод: весь положительный результат рынка сосредоточен в зоне минимального левериджа. 27 из 31 эмитента, показавших рост, относятся к группам без долга или с низкой долговой нагрузкой.
Зона стабильности: где сосредоточены 27 лидеров роста
Рынок покупает не «истории будущего роста», а устойчивость «здесь и сейчас». В условиях дорогих денег инвестиционный потенциал почти полностью сконцентрирован в компаниях с минимальным левериджем.
Группа «Чистый долг отсутствует» (≤ 0).
Эти эмитенты развиваются за счет собственных средств и минимальных заимствований. Среди лидеров роста в этой группе — «Славнефть-ЯНОС», «Саратовэнерго», «Волгоградэнергосбыт». Рост есть не только в нефти и энергетике, но и в реальном секторе. Пример — «Ламбумиз», производитель упаковки: когда кредиты стали заградительными, отсутствие высокого долга и наличие собственного капитала позволили компании войти в узкий список растущих бумаг, продолжить реализацию инвестиционных проектов и платить дивиденды.
Группа «Низкая долговая нагрузка» (0 < x ≤ 3)
Отдельно стоит отметить кейсы целенаправленного снижения долга:
- Группа «Позитив» сократила чистый долг на 38%, нагрузка снизилась с 1,7x до 0,8x EBITDA. Это укрепило устойчивость бизнеса и привело к росту котировок.
- «Инкаб Холдинг» — пример оздоровления баланса через IPO. Чистый долг снижен на 55%, нагрузка — с 3,5x до 1,3x. Процентные расходы резко упали, создав базу для роста прибыли и будущих дивидендов. Реакция рынка была краткосрочной: +7% в день отчетности. Акционеры оценили улучшение устойчивости, но бумага выглядит недооцененной.
Зона повышенного и высокого риска: где долги «съедают» капитал
Для компаний с NetDebt/EBITDA выше 3,0x двузначная ключевая ставка стала значимой угрозой. На отметке 3,0x находится «точка невозврата»: падение котировок удваивается по сравнению с умеренно закредитованными компаниями.
В группе с высокой нагрузкой (> 5x) ситуация у большинства эмитентов близка к критической: «КАМАЗ», «Русал», «ТМК», «Якутскэнерго», «ЕвроТранс» и др. Главная проблема — нехватка внутреннего операционного потока даже для выплаты процентов. Компании попадают в кредитную спираль: ради обслуживания старых долгов приходится занимать снова по заградительным ставкам.
Кейс «ЕвроТранса» — классический пример провала модели агрессивного роста на заемном капитале. При долге ₽75,5 млрд и резком удорожании кредитов компания утратила способность обслуживать обязательства. Результат — дефолт по всем выпускам облигаций, иски о банкротстве от крупнейших банков и обвал акций на 85%.
Иллюзия дешевизны: кому на самом деле принадлежит бизнес
Главная ошибка частных инвесторов в кризис — покупать акции компаний, которые «упали на 70–80%», в надежде на дешевизну. Анализ структуры Enterprise Value (EV = Капитализация + Чистый долг) доказывает: падение стоимости акций закредитованной компании не делает ее дешевой.
Enterprise Value (EV) — это справедливая стоимость компании с учетом ее долгов и денег на их погашение. За эту цену ее могут купить другие компании в случае слияния или поглощения.
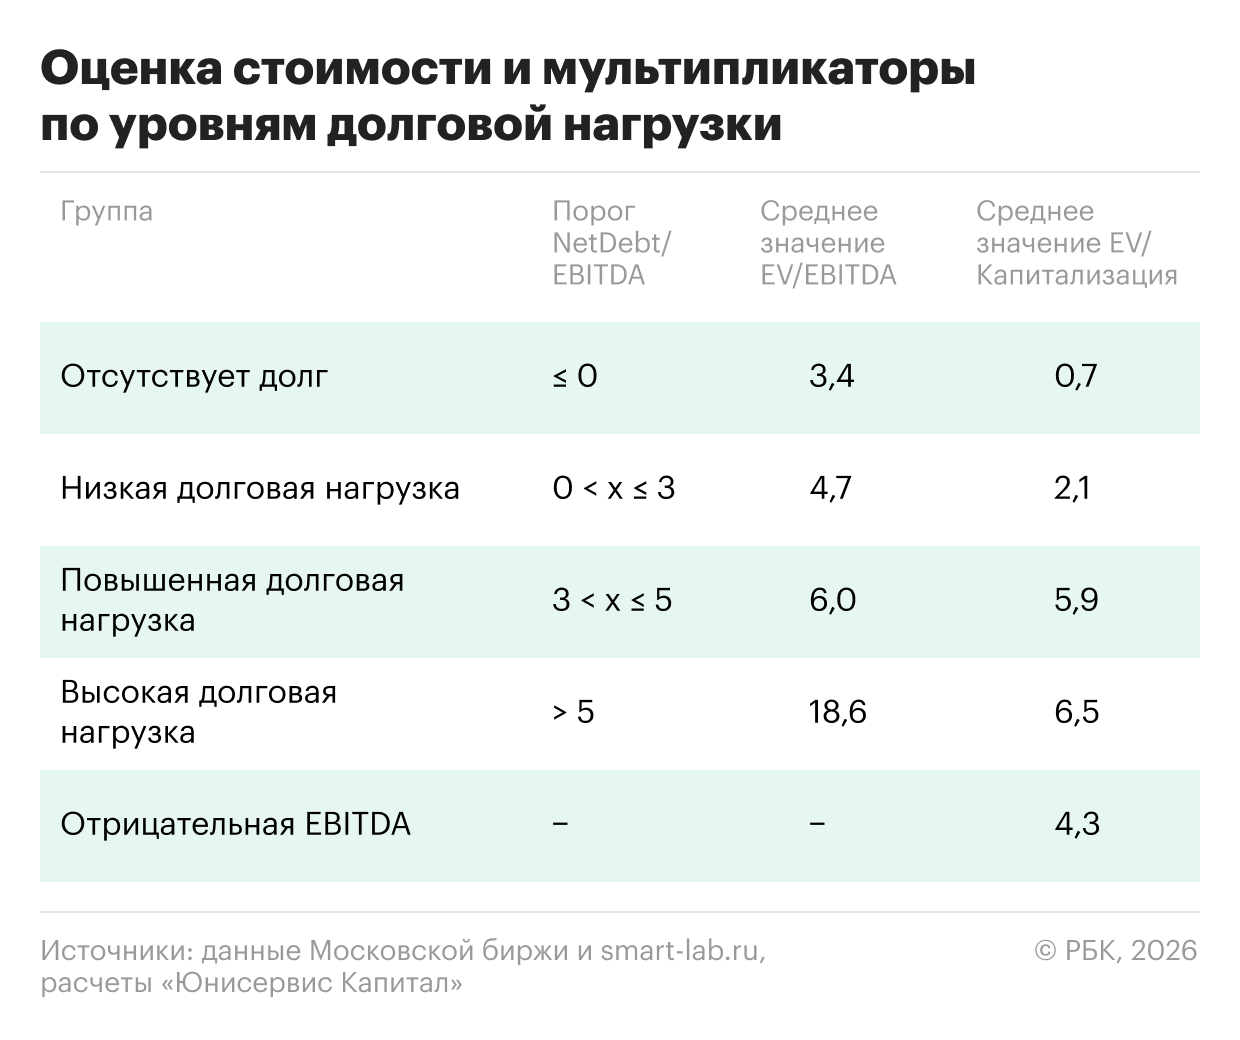
Оценка стоимости и мультипликаторы по уровням долговой нагрузки
Сдвиг контроля на пороге 3,0x. При умеренном долге среднее соотношение EV/Капитализация составляет комфортные 2,1x — доли кредиторов и акционеров почти равны (52% на 48%). Но при превышении 3,0x мультипликатор взлетает до 5,9–6,5x. Это означает, что до 85% стоимости компании составляют долги перед банками. Акционерный капитал сжимается до тонкой 15-процентной «прослойки», которая сгорает первой при малейшем сжатии операционной прибыли.
Парадокс EV/EBITDA. Эмитенты без долга торгуются по медианному уровню 3,4x EV/EBITDA. У закредитованных компаний показатель достигает аномальных 18,6x. Падение котировок не делает бизнес дешевым: капитализация рухнула, но накопленный долг продолжает раздувать EV на фоне падающей прибыли.
Мультипликатор EV / EBITDA показывает, сколько прибылей до уплаты налогов, процентов и амортизации нужно заработать компании, чтобы окупить свою рыночную стоимость. Чем меньше этот показатель, тем лучше, так как выше вероятность, что компания недооценена. Анализ с помощью этого мультипликатора проводят в том числе покупатели облигаций и другие кредиторы.
Кейс девелоперов. После обвала котировок на 76% с начала года капитализация ГК «Самолет» к концу сентября опустилась до ₽14,5 млрд. Для сравнения: капитализация GloraX — ₽9,7 млрд при выручке ₽50 млрд против ₽313 млрд у «Самолета». Компания с выручкой в 6 раз больше опережает конкурента по стоимости акционерного капитала всего в 1,5 раза. Но за низкой ценой акций «Самолета» скрываются сотни миллиардов рублей корпоративного долга и проектных кредитов: EV в 30 раз превышает капитализацию — абсолютный рекорд на Мосбирже. При мультипликаторах NetDebt/EBITDA 3,9x и EV/EBITDA 4,0x инвестор приобретает не «дешевые квадратные метры», а гигантский кредитный портфель, возврат и обслуживание которого целиком зависят от графиков реализации строительных проектов, достаточности источников финансирования и темпов продаж жилья в условиях жесткой ДКП. При этом высокая доля долга в структуре EV — отраслевая норма для девелоперов, поэтому сам по себе мультипликатор EV/Капитализация > 3x не должен автоматически трактоваться как признак токсичности.
Акционерный капитал как «опцион на дефолт»
В финансовой теории ситуация, когда долг кратно превышает капитализацию, описывается концепцией «Equity as a call option on debt». Когда EV на 90–95% состоит из долга, акционеры принимают на себя весь операционный риск.
Кейс «Якутскэнерго» — эталонный пример вымывания акционеров. При рыночной капитализации ₽4,4 млрд чистый долг достигает ₽111 млрд, превышая стоимость акционерного капитала в 25 раз. Мультипликатор EV/EBITDA взлетает до 28x, EV/Капитализация — до 21,2x. Фактически 95% стоимости предприятия уже принадлежит банкам-кредиторам.
Для миноритарных инвесторов закредитованных компаний возникают два главных риска:
- Жесткое размытие доли (допэмиссия / SPO). Если операционного потока не хватает на проценты, а рефинансирование закрыто, компания гасит долг за счет выпуска новых акций. Мега-допэмиссия VK в 2025 году (+60% новых акций) обвалила EPS почти на 37% и катастрофически размыла доли действующих держателей.
- Конвертация долга в капитал (Debt-to-Equity Swap). При угрозе дефолта банки могут конвертировать кредиты в контрольный пакет. Подобная угроза нависает над рядом закредитованных застройщиков и инфраструктурных компаний. На международном рынке это привело к фактическому обнулению акционеров Atos, перешедшего под контроль кредиторов.
Резюме для инвестора
В условиях жесткой ДКП и ключевой ставки выше 15% высокий долг стал главным фактором уничтожения стоимости. Покупка акций с NetDebt/EBITDA выше 3,0x — это не инвестиция в реальный бизнес, а высокорискованная ставка на выживание эмитента и милость банков-кредиторов. В выигрыше остаются инвесторы, выбирающие финансовую устойчивость: компании с минимальным или отрицательным долгом, стабильным денежным потоком, способные финансировать инвестиции из собственной прибыли и стабильно делиться ею через дивиденды.
Читайте «РБК Инвестиции» в «Максе».