«ЕвроТранс», «Самолет» и еще 8 бумаг. Топ худших акций с начала 2026 года
В рейтинге аутсайдеров 9 месяцев 2026 года нет единой отраслевой логики, зато есть два эмитента, оказавшиеся в центре громких инвестиционных скандалов. В чем причины падения и есть ли шансы на рост — в материале «РБК Инвестиций»
За девять месяцев с начала 2026 года индекс Московской биржи снизился на 18,07% с 2766,62 пункта на 30 декабря 2025-го до 2266,77 пункта 30 сентября 2026 года. За это время индекс максимально поднимался до 2912,01 пункта (+5,26%) и снижался до минимального значения 1898,51 пункта (-31,38%).
Как на конец декабря 2025 года, так и на конец сентября 2026 года торговалась 251 бумага (акции и депозитарные расписки). За девять месяцев потеряли в цене 202 акции, подешевев в среднем на 25,18%. За то же время подорожали 48 бумаг со средним ростом цен 18,35%. Одна бумага — привилегированные акции «ТНС Ярославль» (YRSBP) — по итогам девяти месяцев вернулись точно к новогодней цене показав нулевую динамику.
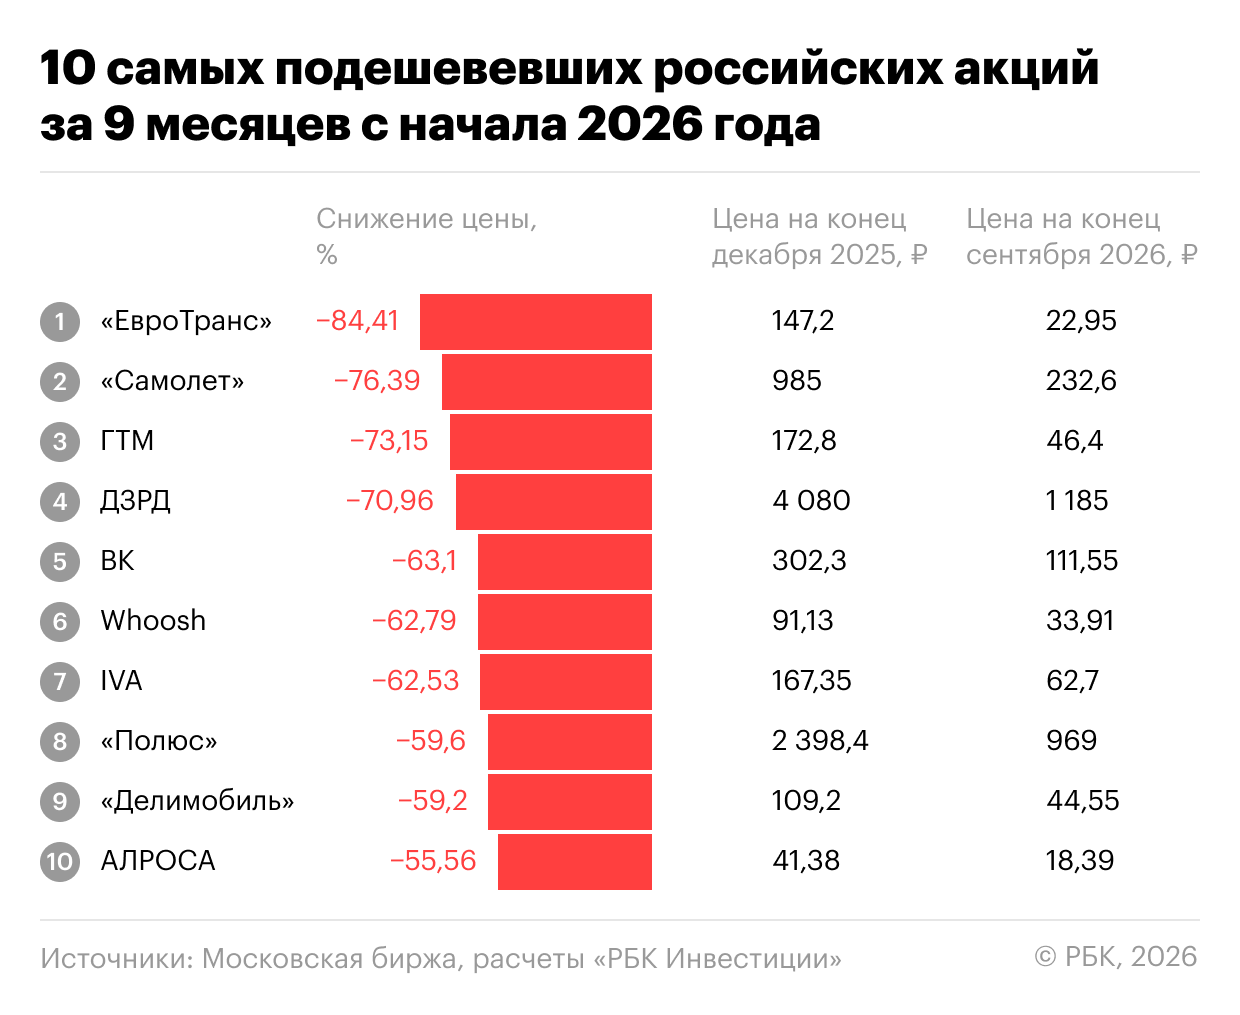
Топ-10 худших акций по итогам девяти месяцев 2026 года подешевели в среднем на 66,77% с разбросом от 84,41% до 55,56%.
«РБК Инвестиции»
Основными причинами снижения акций можно считать как общие макроэкономические шоки и рост геополитической напряженности, так и специфические внутренними проблемы эмитентов, усиливающие падение в условиях сохраняющегося давления на российский фондовый рынок, отмечает персональный брокер инвестбанка «Синара» Артем Рассказов.
Негатив в акциях топливного оператора «ЕвроТранс» (EUTR), который стал лидером нашего антирейтинга, накапливался последовательно, считает аналитик Freedom Global Владимир Чернов.
Эксперт напомнил, что в начале 2026 года появилась информация о блокировке счетов компании из-за налоговой задолженности, возникли проблемы с выкупом «народных» облигаций. Затем последовали снижение и отзыв кредитных рейтингов, повторные задержки выплаты купонов.
Летом ситуация «ЕвроТранса» перешла от технических просрочек к полноценному дефолту по отдельному выпуску, а банки-кредиторы сообщили о намерении добиваться банкротства. Осенью произошел арест руководителей компании и принадлежащих им акций.
Второе место заняли акции «Самолета» (SMLT). Сектор застройщиков в целом находится под давлением, говорит эксперт по фондовому рынку «БКС Мир инвестиций» Андрей Смирнов. Из-за спада спроса в секторе недвижимости и высоких ставок фондирования компаниям сложно реализовывать жилье и отвечать по своим обязательствам, выплачивая проценты по долгу.
Если смотреть конкретно на кейс «Самолета», то по итогам первого полугодия 2026 года выручка девелопера снизилась на 31,3% год к году и составила ₽117,5 млрд. Также группа отчиталась о чистом убытке в ₽22,3 млрд по сравнению с чистой прибылью ₽1,8 млрд за первое полугодие 2025-го.
В начале года негативом для котировок застройщика стало обращение за господдержкой. В сентябре Федеральная налоговая служба России (ФНС) подала иск в Арбитражный суд Москвы о признании банкротом ООО «Специализированный застройщик «Павелецкая», которая входит в структуру «Самолета». В конце сентября также «Самолет» просрочил выплату по облигациям, что объяснил техническими причинами при межбанковском переводе.
Кроме того, остается неясной судьба части акций застройщика. Летом фонд наследников основателя «Самолета» Михаила Кенина продал 18% акций казахстанскому фонду Fonte Inceptia Alpha Fund. А совсем недавно Fonte снизил свою долю в компании с 17,58%, о которых он отчитывался в последний раз, до менее 5%, обращают внимание в БКС.
На котировки грузоперевозчика «ГТМ» (GTRK), предприятия электронной промышленности ДЗРД (DZRD) и IT-компании IVA Technologies (IVAT) значительно повиляли отток спекулятивной ликвидности и переоценка завышенных ожиданий инвесторов, предположил Рассказов.
Падение акций кикшерингового сервиса Whoosh (WUSH), алмазодобывающей компании АЛРОСА (ALRS) и золотодобытчика «Полюс» (PLZL) объяснили в «Синаре» операционным и регуляторным давлением.
Ключевым корпоративным событием для «Полюса» стало намерение менеджмента рекомендовать приостановку дивидендов до 2030 года, считают во Freedom Global. Дополнительным негативным фактором стало предложение Минфина обложить золотодобытчиков налогом в размере 20% от дополнительного дохода, полученного благодаря росту мировых цен на золото в рублевом выражении относительно базового 2025 года.
На акции VK (VKCO) и сервиса каршеринга «Делимобиль» (DELI) основное давление оказали рост расходов на кредиты, угрозы техдефолтов и снижение маржинальности, отметили в инвестбанке «Синара».
За третий квартал 2026 года индекс Мосбиржи снизился на 3,47% с 2348,15 пункта 30 июня 2026 года до 2266,77 пункта на 30 сентября 2026-го.
В течение квартала индекс поднимался до максимальной отметки 2382,82 пункта (+1,48%) и снижался до минимума 1898,51 пункта (-19,15%).
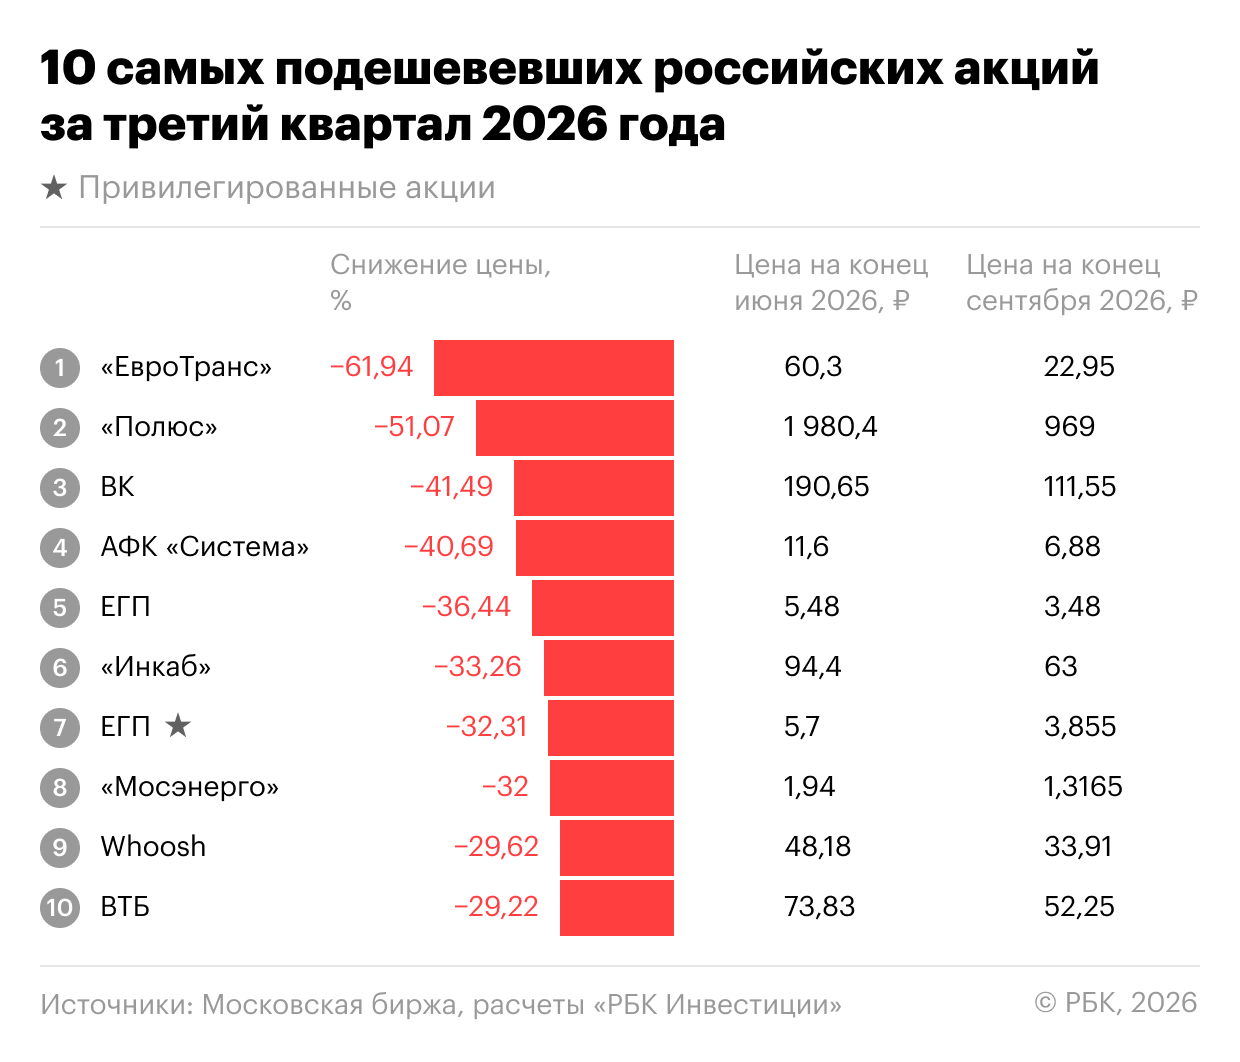
Как на конец второго, так и на конец третьего квартала 2026 года торговались 254 акции (включая депозитарные расписки). За третий квартал подешевели 102 акции, в среднем потеряв в цене 12,47%. За это время 151 акция выросла в цене, подорожав в среднем на 14,65%. Акции «Южуралникеля» (UNKL) по итогам третьего квартала показали нулевую динамику, вернувшись к цене закрытия второго квартала.
«РБК Инвестиции»
В рейтинге худших акций за третий квартал 2026 года появились новые компании, а падение некоторых прежних аутсайдеров заметно ускорилось. К причинам снижения новых компаний в «Синаре» отнесли:
- АФК «Система» (AFKS) — обслуживание долговой нагрузки превышающей ₽1 трлн и снижение кредитного рейтинга;
- ЕГП (бывш. «Ставропольэнергосбыт») (STSB) — дивидендное «разочарование» инвесторов;
- «Инкаб Холдинг» (INCB)— сразу после IPO акции попали под общую волну охлаждения интереса рынка к новым эмитентам;
- «Мосэнерго» (MSNG) — исключение акций компании из состава индекса Мосбиржи и РТС;
- ВТБ (VTBR) — ситуация с дивидендами за 2025 год (объявлено 25% от чистой прибыли за 2025 год, хотя на рынке были более оптимистичные ожидания) и предстоящей допэмиссией. Также банк испытал давление на маржу: высокая ключевая ставка существенно замедлила выдачу прибыльных коммерческих кредитов и ипотеки.
Перспективы подешевевших бумаг в первом квартале и полугодии 2027 года: мнения аналитиков
Материал носит исключительно ознакомительный характер и не содержит индивидуальных инвестиционных рекомендаций.
Согласно базовому прогнозу Банка России, на 2027 год заложен цикл постепенного снижения средней ключевой ставки до 10,5–12,5% по мере замедления инфляции до целевых 4%. Ожидание смягчения денежно-кредитной политики (ДКП) спровоцирует переток ликвидности из депозитов обратно в акции, считает Рассказов из «Синары».
Опрошенные «РБК Инвестициями» эксперты отметили, что больше всего шансов оказаться в фаворитах первого квартала и полугодия 2027 года у акций таких компаний, как:
- «Мосэнерго» (MSNG);
- «Инкаб Холдинг» (INCB);
- ВТБ (VTBR);
- VK (VKCO);
- «Полюс» (PLZL);
- «Газпром» (GAZP);
- Whoosh (WUSH);
- «Делимобиль» (DELI);
- IVA Technologies (IVAT);
- АФК «Система» (AFKS).
У «Мосэнерго» понятный действующий бизнес и возможность дивидендных выплат, а у «Инкаб Холдинг» растут прибыль и операционная эффективность, объяснили свой выбор во Freedom Global.
При этом в брокере считают, что акции ВТБ, VK и «Полюс» интересны при более конкретных условиях:
- для ВТБ — приемлемые параметры допэмиссии и понятные выплаты на увеличившееся число акций;
- для VK — закрепление чистой прибыли и рост денежных поступлений после июльских ограничений;
- для «Полюс» — благоприятное сочетание цены золота, курса рубля и производственных затрат.
Акции АФК «Система», Whoosh и «Делимобиль» могут сильно отреагировать на снижение ставок, но их восстановление требует одновременно улучшения собственных результатов, предупредил Владимир Чернов. «Одного решения ЦБ недостаточно, если компания продолжает наращивать долг или не получает нужного денежного потока», — отметил эксперт.
Какие акции останутся наиболее рискованными
Аналитики сошлись во мнении, что наиболее рискованно вкладываться будет в акции «ЕвроТранса» (EUTR), «Самолета» (SMLT), и «ГТМ» (GTRK). У этих компаний сначала нужно оценивать способность выполнять долговые обязательства и условия возможной финансовой поддержки.
Как подчеркнули в «Синаре», ситуация «ЕвроТранса» в связи с арестом 44% акций стоимостью около ₽1,6 млрд, исками на ₽37 млрд и фактическими дефолтами по облигациям не оставляют компании шансов на быстрое восстановление. Даже если регулятор начнет снижать ставку, то доверие институциональных инвесторов потеряно безвозвратно, добавили там.
Что касается застройщика «Самолет», то в инвестбанке ожидают продолжения застоя в строительном секторе. Эффект от изменений правил для получения льготной ипотеки имеет отложенный характер, и «провал» по доходам девелоперов в полной мере раскроется в отчетностях за первый квартал 2027 года, считают в банке.
С 1 октября в России вступили в силу новые правила получения семейной ипотеки. Ставки по льготному кредиту привязали к числу детей в семье: чем их больше, тем меньше процент и выше сумма доступного кредита.
Читайте «РБК Инвестиции» в «Макс».